د. حمد الكساسبة : الدين الذي لا يظهر في الموازنة
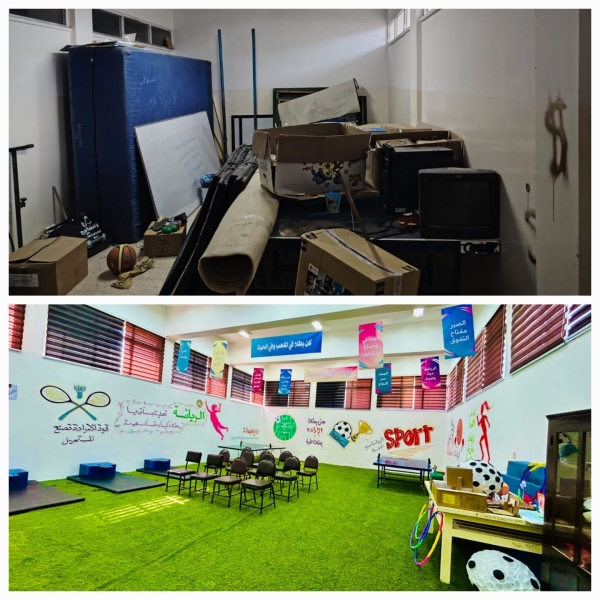
ليست كل الديون مسجلة في دفاتر وزارة المالية، وليست كل الالتزامات العامة ظاهرة في أرقام العجز والمديونية. فهناك دين يتراكم بصمت في الطرق التي تتآكل، وشبكات المياه التي تتقادم، والمدارس التي تتراجع مرافقها، والمستشفيات التي تتأخر صيانة أجهزتها، والمباني العامة التي تفقد جزءاً من قيمتها عاماً بعد عام. إنه دين الصيانة المؤجلة؛ لا يظهر في الموازنة اليوم، لكنه يعود إليها لاحقاً بكلفة أعلى.
عندما تواجه المالية العامة ضغوطاً، تبدو الصيانة من أسهل النفقات التي يمكن تأجيلها. فهي لا ترتبط عادة برواتب يجب دفعها فوراً، ولا بمشروع جديد ينتظر الناس افتتاحه، وقد يظل الطريق والمبنى والجهاز قيد الاستخدام رغم حاجتها إلى الإصلاح. لكن الزمن لا يجمد حالة الأصل العام؛ فالعطل المحدود قد يتسع، والتسرب الصغير قد يستمر، والإصلاح البسيط قد يتحول إلى استبدال كامل. لذلك لا يصنع التأجيل وفراً حقيقياً، وإنما ينقل الكلفة إلى سنة أخرى بعد أن يرفعها.
ولا تُظهر الحسابات التقليدية هذا الالتزام بوضوح. فالموازنة تسجل ما أنفقته الحكومة، لكنها لا تكشف دائماً مقدار القيمة التي فقدتها أصولها بسبب غياب الصيانة. وإذا لم تُصلح جهة عامة طريقاً أو مبنى أو معدة، فقد يبدو المبلغ غير المنفق وفراً، مع أن الدولة تكون قد استهلكت جزءاً من أصل سبق أن دفعت ثمنه.
ومن هنا لا يكفي السؤال عن كلفة إنشاء المشروع، بل ينبغي النظر أيضاً إلى عمره التشغيلي، وكلفة خدمته، والقيمة التي حافظ عليها طوال سنوات استخدامه.
ولا تبقى آثار الصيانة المؤجلة داخل الموازنة. فالطريق المتضرر يرفع استهلاك الوقود وكلفة صيانة المركبات ويطيل زمن الرحلات، وضعف شبكات المياه يزيد الفاقد وكلفة الضخ والتزويد، وتراجع مرافق المدارس والمراكز الصحية يؤثر في جودة الخدمة ووقت المواطن. وعندما تتعطل منصة حكومية أو جهاز طبي أو شبكة نقل، تدفع الأسر والمنشآت جزءاً من الفاتورة في صورة وقت ضائع، أو خدمة بديلة، أو إنتاج متوقف. وهكذا تتحول كلفة لم تدفعها الخزينة اليوم إلى عبء موزع على المجتمع والاقتصاد.
ويقدم قطاع المياه في الأردن مثالاً عملياً على القيمة الاقتصادية للصيانة والتحديث. فقد أسهم تطوير الشبكات وتحسين الرقابة واستخدام العدادات والأنظمة الذكية في خفض الفاقد وتقليل كلف التشغيل والطاقة في مناطق مختلفة. ولا تقتصر دلالة هذه التجربة على المياه؛ فهي توضح أن الإنفاق الوقائي يمكن أن يحسن الخدمة، ويطيل عمر الأصل، ويخفض الكلفة في الوقت نفسه. وينطبق هذا المنطق، بدرجات مختلفة، على الطرق والمباني والمعدات والأنظمة الرقمية وغيرها من الأصول العامة.
ومع ذلك، تبقى المشروعات الجديدة أكثر جاذبية في الخطاب العام من صيانة المشروعات القائمة. فافتتاح طريق أو مدرسة أو مستشفى يحظى باهتمام أكبر من تجديد شبكة أو صيانة مبنى أو تحديث معدات؛ لأن المشروع الجديد يُرى ويُعلن، بينما يكون نجاح الصيانة غالباً في أن شيئاً لم يتعطل. وقد يقود هذا الميل إلى إضافة أصول جديدة باستمرار، فيما تتراجع قيمة الأصول القائمة لضعف إدامتها، فننشئ أكثر مما نستطيع أن نصون ثم نعيد الإنفاق على ما سبق أن أنشأناه.
وهنا يمكن توسيع النقاش ليشمل طريقة توزيع الإنفاق العام، ولا سيما بعض أشكال الدعم العام أو غير الموجه التي تُرصد لها مبالغ سنوية من دون قياس كاف لأثرها الاقتصادي والاجتماعي. فبدلاً من استمرار الجزء منخفض الكفاءة من هذا الدعم بصورته الحالية، يمكن تحويل جزء من الوفر الناتج عن مراجعته إلى صيانة الطرق والمدارس والمراكز الصحية وشبكات المياه والمرافق العامة. ولا يعني ذلك المساس بالدعم الموجه إلى الفئات المستحقة أو إضعاف شبكة الحماية الاجتماعية، بل التمييز بين دعم يحمي المواطن مباشرة ودعم عام لا يحقق العائد المطلوب.
وقد يكون هذا التحويل أكثر عدالة وكفاءة؛ لأن منفعة الصيانة تصل إلى المواطنين وتخفض كلفاً يتحملونها يومياً. فصيانة طريق تقلل كلفة النقل، وتأهيل مدرسة يحسن بيئة التعليم، وتحديث شبكة مياه يخفض الفاقد، والمحافظة على مركز صحي ترفع جودة الخدمة. وبهذا ينتقل جزء من الإنفاق من منفعة مؤقتة أو محدودة الأثر إلى أصل عام يحتفظ بقيمته ويقدم خدمة لسنوات، على أن يستند التحويل إلى تقييم معلن يبين مقدار الوفر، والأصول المستهدفة، والعائد المتوقع على المواطنين والخزينة.
ولا يتطلب ذلك وقف المشروعات الجديدة أو فتح باب غير محدود لنفقات الصيانة، بل تغيير الطريقة التي يُدار بها الاستثمار العام. فالمشروع لا تنتهي مسؤوليته المالية عند افتتاحه، بل تبدأ مرحلة تشغيله وإدامته. لذلك ينبغي أن يرافق قرار إنشاء أي أصل جديد تقدير لكلفة تشغيله وصيانته طوال عمره، وتحديد الجهة المسؤولة ومصدر التمويل. فهذا المنظور قد يغير تصميم المشروع أو توقيته، ويمنع تحول بعض الأصول إلى التزامات تفوق قدرة الجهات التي تسلمتها، كما يكشف أن الخيار الأقل كلفة عند البناء قد لا يكون الأقل كلفة على المدى الطويل.
ويحتاج الأردن، كي تصبح هذه المقاربة عملية، إلى سجل وطني يبين حالة الطرق والمباني والمعدات والشبكات، وأعمارها، وأعمال الصيانة التي تحتاج إليها. ويمكن أن يتضمن السجل مؤشراً لـ«فجوة الصيانة»، يقيس الفرق بين المطلوب وما نُفذ فعلياً، ويصنف الاحتياجات بحسب خطورتها وأثرها في السلامة واستمرارية الخدمات وكلفة التأجيل. ولا يعني إظهار هذه الفجوة إضافتها آلياً إلى رقم الدين العام، بل الاعتراف بالتزامات تساعد معرفتها على تحسين القرار المالي، وترتيب الأولويات، وربط عقود الصيانة بمستوى الخدمة والنتائج.
إن الإدارة الرشيدة للمال العام لا تعني فقط تقليل ما يُدفع اليوم، بل منع النفقات الأكبر التي يمكن تجنبها غداً. وقد تكون حماية طريق قائم أو شبكة عاملة أو مبنى مستخدم أكثر جدوى من إنشاء أصل جديد، لأنها تحافظ على استثمار سبق أن تحمّل المجتمع كلفته. والدين الظاهر يمكن قياسه وجدولته ومناقشته، أما دين الصيانة المؤجلة فيظل صامتاً حتى يظهر في صورة عطل أو أزمة أو مشروع طارئ. لذلك ليست الصيانة بنداً ثانوياً؛ فما لا ندفعه اليوم لحماية أصولنا قد لا يكون وفراً، بل ديناً مؤجلاً ينتظر موعد استحقاقه