مستقبل الذكاء الاصطناعي: من مجرد مساعد رقمي الى وكيل ينفذ مهامك المالية
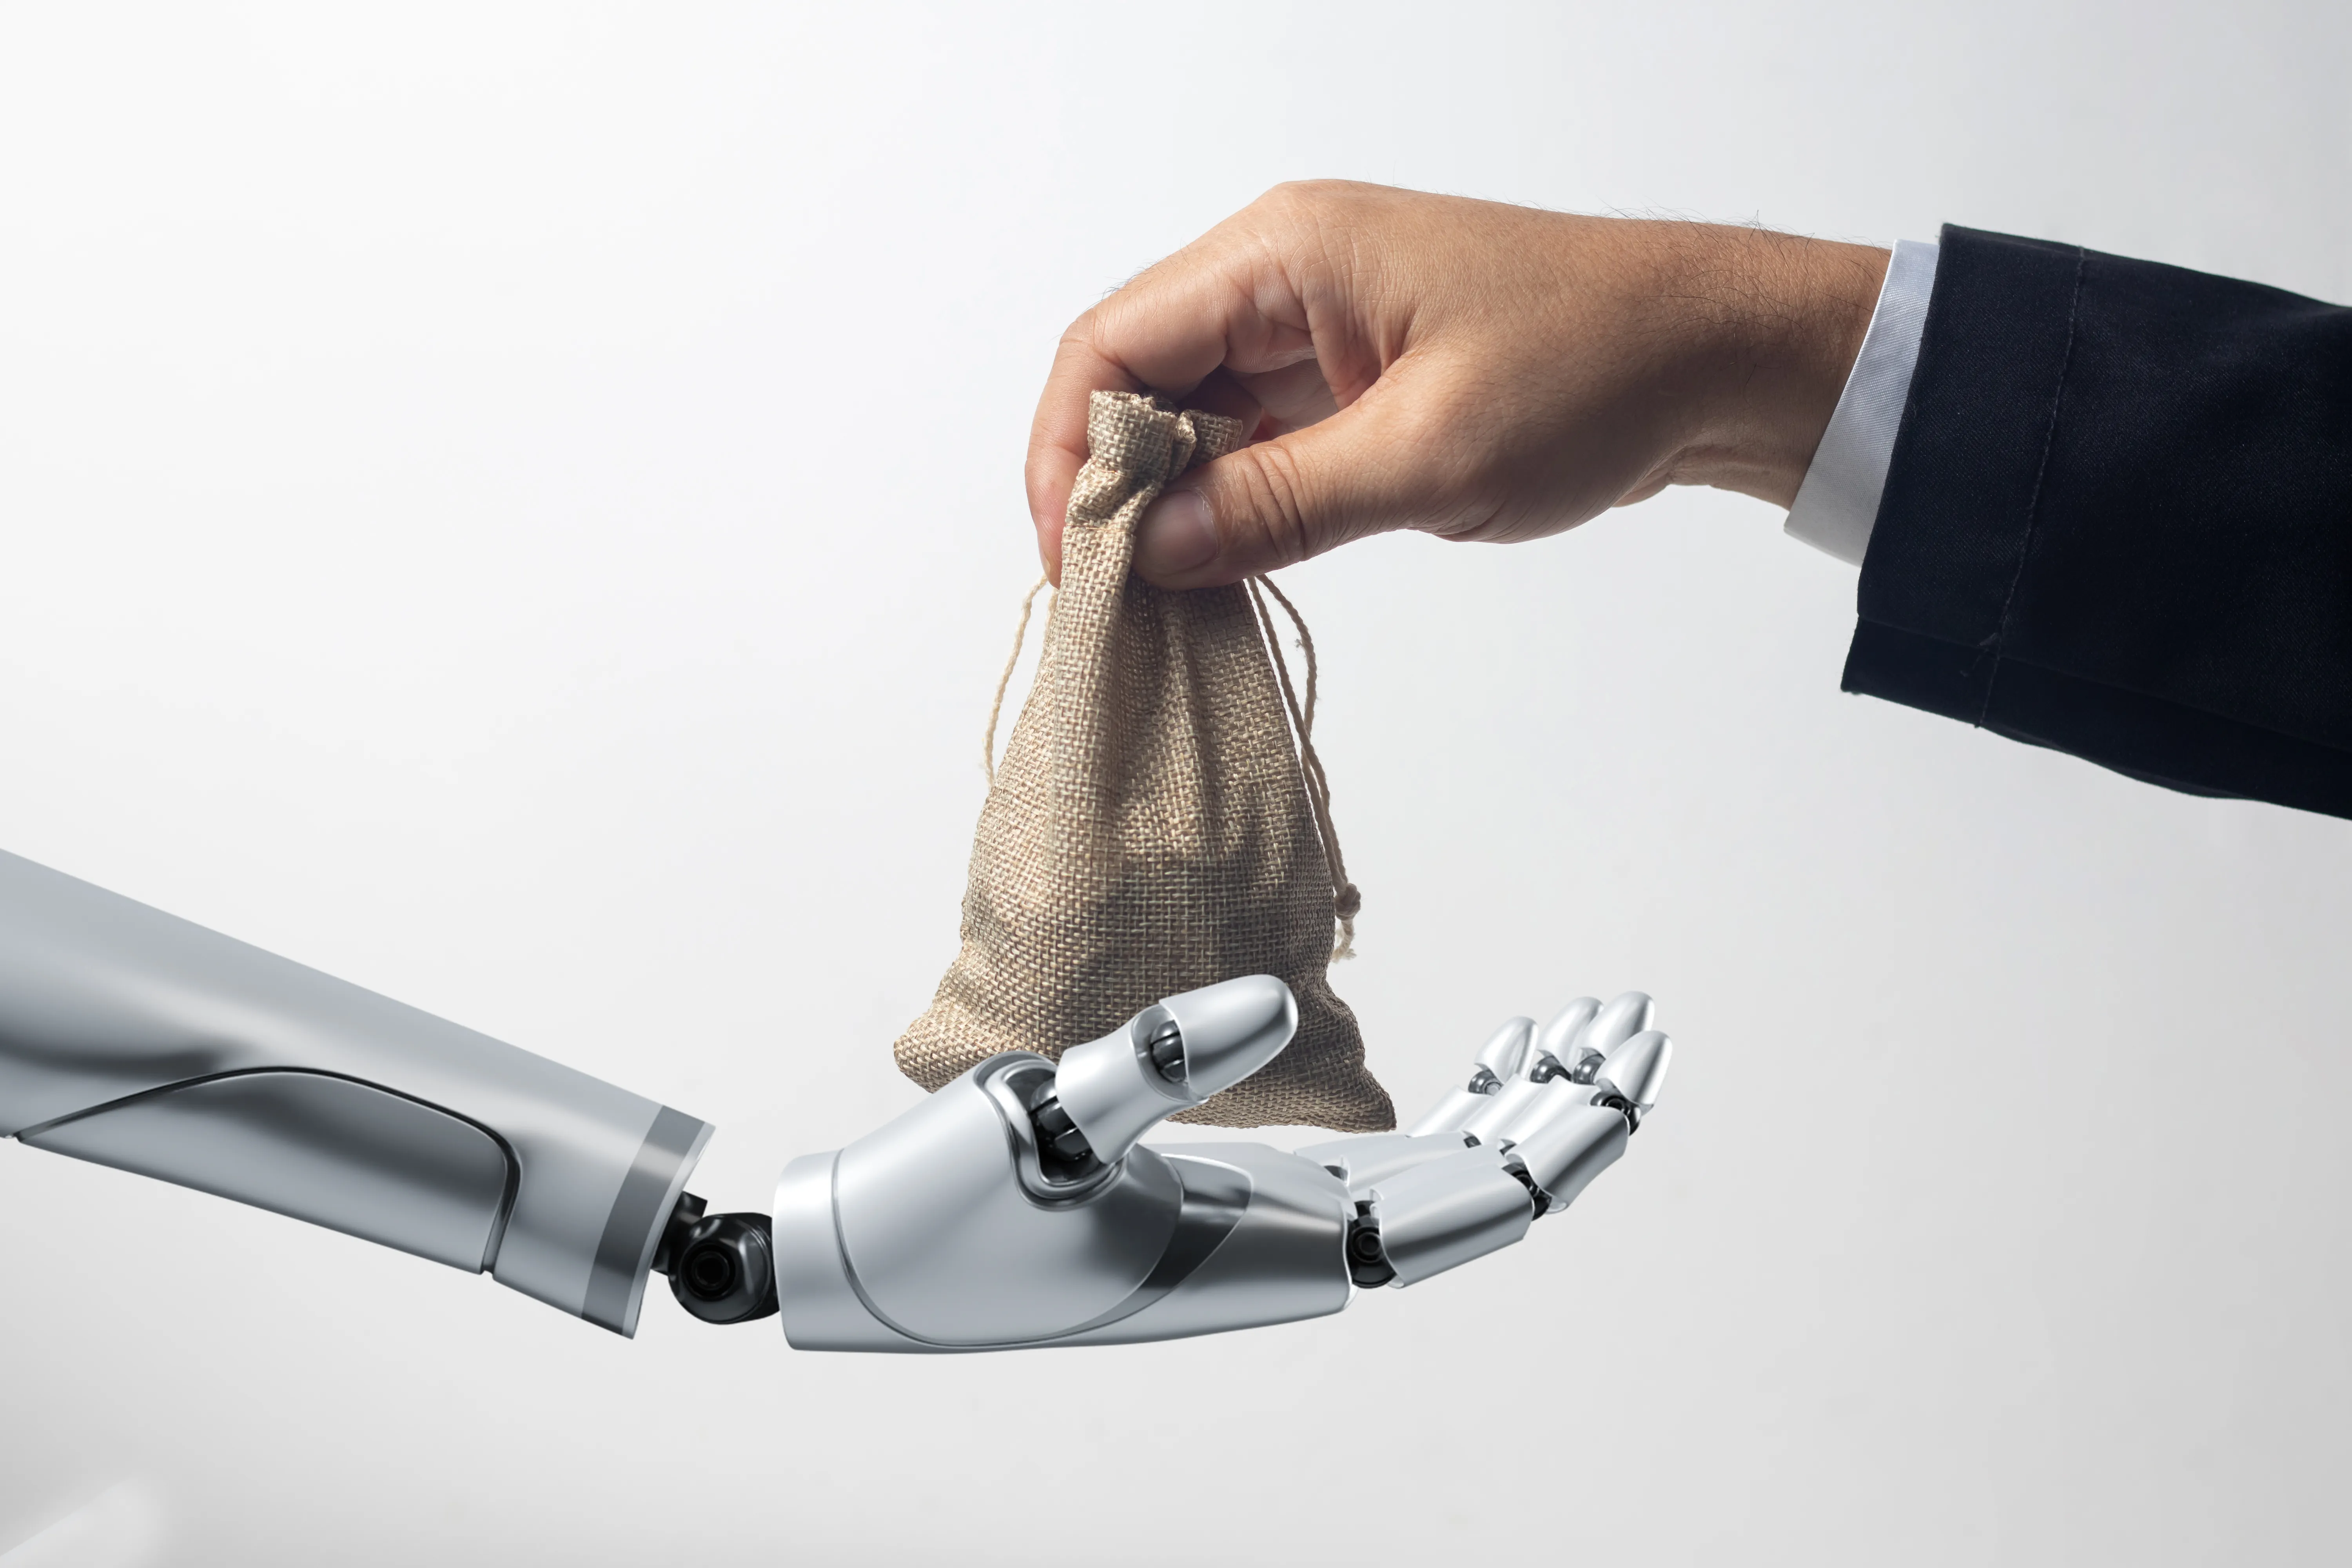
لم يعد الذكاء الاصطناعي مجرد تقنية تجيب على الاستفسارات او تولد النصوص والصور بل تحول الى وكيل ذكي يتولى تنفيذ المهام واتخاذ القرارات نيابة عن المستخدم في حياته اليومية. واظهرت التطورات الاخيرة ان هذا النوع من الوكلاء يمتلك القدرة على التخطيط واستخدام الادوات الرقمية للوصول الى نتائج ملموسة دون تدخل بشري دائم.
واضاف خبراء ان الوكيل الذكي ينتقل بالمستخدم من مرحلة البحث اليدوي في التطبيقات الى مرحلة تفويض النظام لتحقيق الغاية المطلوبة. وبينت التقارير ان هذا التحول يغير جوهريا طريقة تعاملنا مع الامور المالية حيث يمكن للوكيل فحص الفواتير واكتشاف الاشتراكات غير الضرورية ومقارنة الاسعار بدقة.
واكد الباحثون ان الوكيل لا يكتفي بتقديم نصيحة بل يضع خطة عمل ويقسمها الى خطوات تنفيذية باستخدام واجهات البرمجة وقواعد البيانات. واوضح الخبراء ان هذا الانتقال يعني ان الانسان سيصبح موجها للنتائج بدلا من كونه مستخدما يضغط على الازرار في كل مرة.
ما هو الوكيل الذكي وكيف يعمل
وكشفت شركات التكنولوجيا الكبرى عن توسع كبير في دمج قدرات الوكلاء ضمن منصاتها الحالية لتعزيز الاستقلالية في انجاز المهام. واضافت التقارير ان هذه الانظمة تستند الى النماذج اللغوية الكبيرة مع ذاكرة خارجية تسمح لها بالتعامل مع مهام متعددة المراحل بكفاءة عالية.
وبينت التجارب ان الفرق الجوهري بين المساعد التقليدي والوكيل هو قدرة الاخير على تحديد الادوات اللازمة والتعامل مع الخدمات الرقمية بشكل مستقل. واكدت الشركات ان الوكلاء اصبحوا قادرين على التفاوض مع بعض الخدمات وتنفيذ عمليات معقدة ضمن حدود الصلاحيات الممنوحة لهم.
واوضحت الدراسات ان هذه التقنية بدأت بالفعل في تغيير بيئة العمل في مجالات مثل خدمة العملاء والامن السيبراني والقطاع المالي. وشدد المحللون على ان الهدف ليس استبدال التطبيقات بالكامل بل جعلها تعمل في الخلفية بينما يركز الوكيل على تلبية احتياجات المستخدم النهائية.
الذكاء الاصطناعي والادارة المالية
وكشفت المؤسسات المالية عن توجه نحو خدمات استباقية تعتمد على الوكلاء لتنظيم ميزانية العميل واقتراح بدائل استثمارية اكثر كفاءة. واضاف خبراء التكنولوجيا المالية ان الوكيل يستطيع مراقبة المعاملات غير المعتادة وتنبيه المستخدم قبل حدوث اي خلل في حسابه البنكي.
وبينت التحليلات ان الاعتماد على الوكلاء الماليين يقلل من الوقت الضائع في متابعة الفواتير ومواعيد السداد. واكد الخبراء ان المستقبل يتجه نحو خدمات مالية شخصية للغاية حيث لا ينتظر البنك طلب العميل بل يحلل احتياجاته ويقدم الحلول المناسبة فور ظهورها.
واوضح المختصون ان المنافسة بين البنوك وشركات التقنية ستدور حول جودة الوكيل وقدرته على فهم نية المستخدم بدقة. وشددوا على ان هذا التوجه يعزز من كفاءة الانفاق ويساعد الافراد على تحقيق امان مالي اكبر من خلال قرارات مدروسة ينفذها النظام بدقة.
تحديات الامن والمخاطر المترتبة
وكشفت دراسات حديثة عن ثغرات امنية محتملة عند استخدام الوكلاء خاصة في المهام التي تتطلب خطوات متعددة ومتسلسلة. واضاف الباحثون ان المهاجمين قد يستخدمون اساليب ذكية لتقسيم الطلبات الضارة الى اجزاء صغيرة تبدو غير مؤذية لتجاوز انظمة الحماية.
وبينت نتائج الاختبارات ان الهجمات متعددة الجولات تنجح بمعدل اكبر بكثير من الطلبات الفردية التقليدية. واكد الخبراء ان اختراق وكيل يملك صلاحيات مالية يمثل خطرا كبيرا يتجاوز مجرد سرقة البيانات ليصل الى تنفيذ عمليات غير مصرح بها باسم الضحية.
واوضح التقرير ان حماية المستخدم تتطلب وضع دستور تفويض رقمي يحدد بوضوح الصلاحيات والمحظورات. وشدد الباحثون على ضرورة وجود سجل شفاف يوضح كل خطوة قام بها الوكيل لضمان المحاسبة في حال وقوع اي خطأ او تجاوز.
مستقبل التنظيم والمسؤولية
وكشفت الجهات التنظيمية في دول الخليج عن خطوات استباقية لترخيص خدمات المصرفية المفتوحة التي تعد بيئة خصبة لعمل الوكلاء الذكاء الاصطناعي. واضافت التقارير ان اصدار ارشادات حول الاستخدام المسؤول للذكاء الاصطناعي يعكس ادراك الحكومات لاهمية تنظيم هذه التقنية.
وبين الخبراء ان المسؤولية القانونية لا تزال قضية عالقة تتطلب تشريعات جديدة تحدد دور الشركة المطورة والمستخدم والمنصة المالية. واكدوا ان الوكيل الذكي سيظل اداة قوية طالما تم الالتزام بحدود التفويض والحفاظ على خصوصية البيانات.
واوضح المحللون ان الانسان سيظل هو صاحب القرار الاخير في العمليات الكبرى مهما بلغت قدرة الوكلاء على التنفيذ. واختتم الخبراء بالقول ان النجاح في هذا العصر الرقمي الجديد يعتمد على التوازن بين الاستفادة من سرعة وكفاءة الذكاء الاصطناعي والحفاظ على السيطرة البشرية على القرارات المالية المصيرية.